合同能源管理最新政策、稅收優(yōu)惠與申報全指南
合同能源管理(Energy Management Contract,簡稱EMC)作為一種基于市場運作的節(jié)能服務(wù)機制,近年來在我國得到了大力推廣。為促進節(jié)能服務(wù)產(chǎn)業(yè)發(fā)展,國家出臺了一系列稅收優(yōu)惠政策和管理規(guī)范。本文將系統(tǒng)梳理最新的政策要點、稅收優(yōu)惠內(nèi)容及申報操作流程,為節(jié)能服務(wù)公司和用能單位提供一份實用指南。
一、政策背景與適用范圍
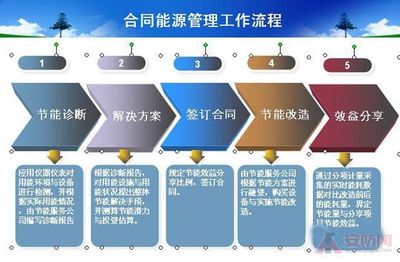
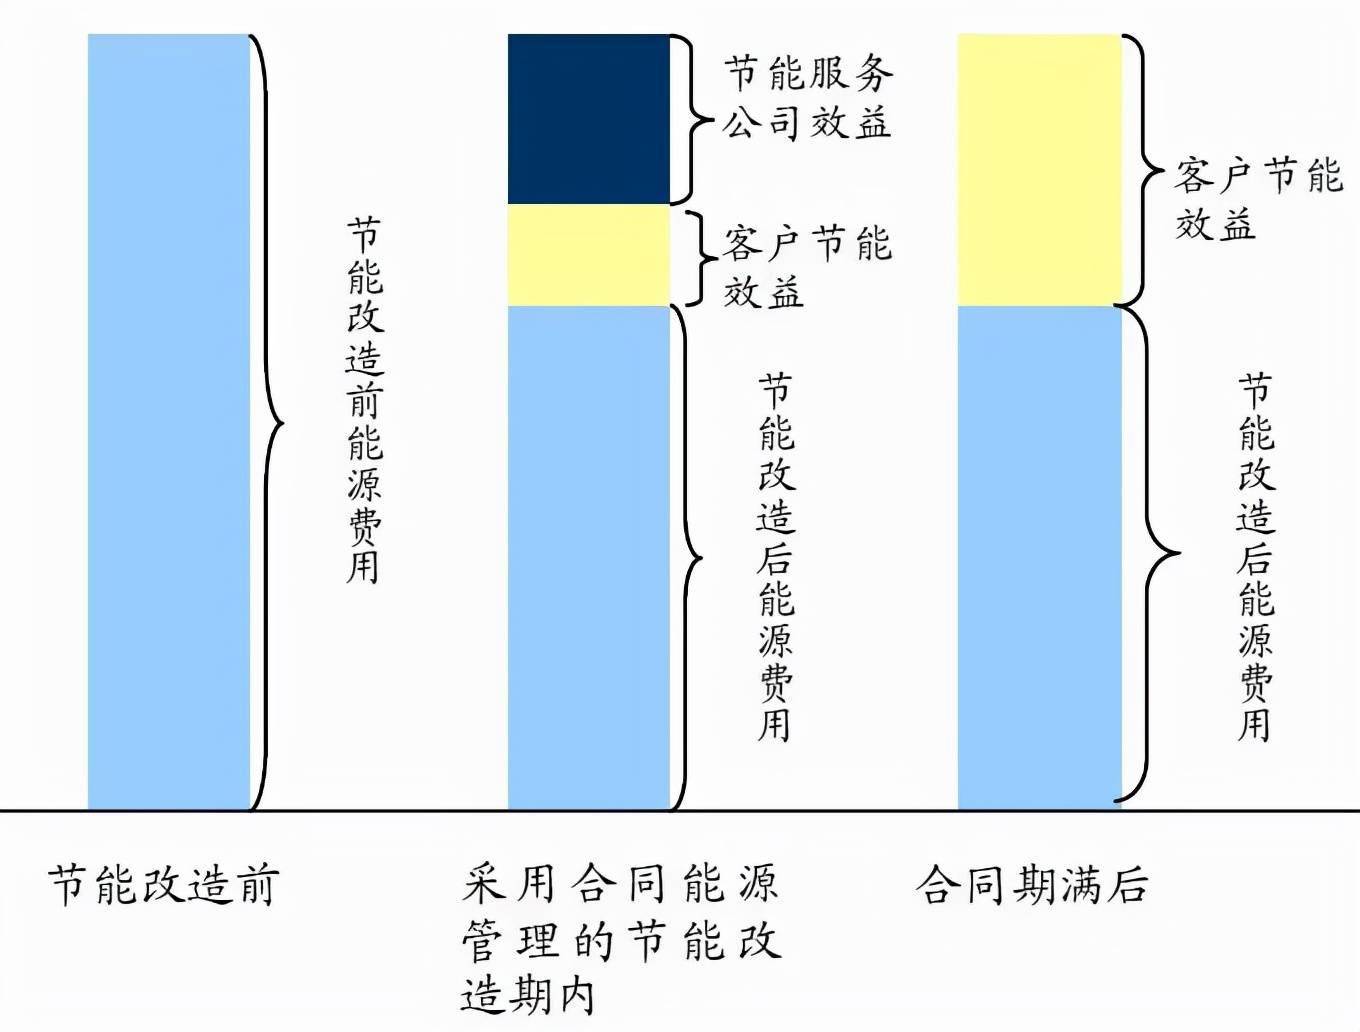
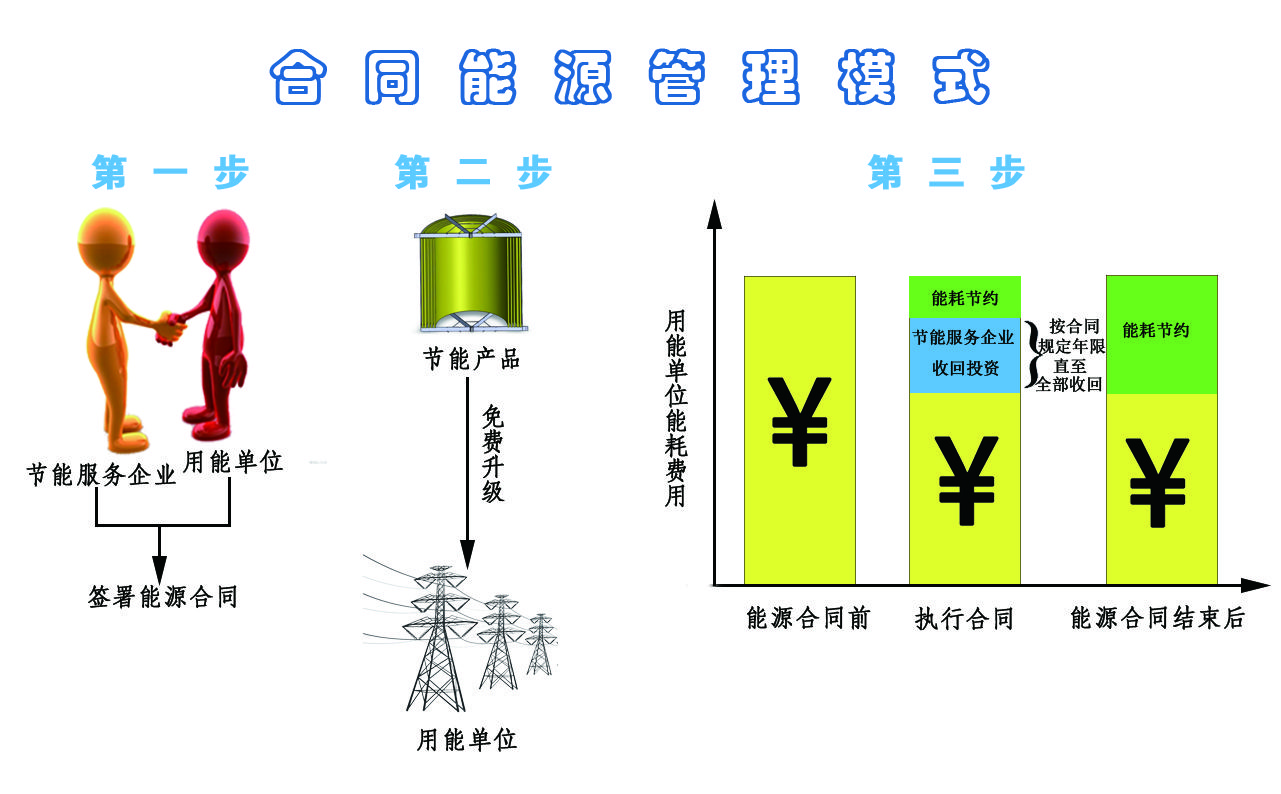
合同能源管理是指節(jié)能服務(wù)公司與用能單位以契約形式約定節(jié)能項目的節(jié)能目標(biāo),節(jié)能服務(wù)公司為實現(xiàn)節(jié)能目標(biāo)向用能單位提供必要的服務(wù),用能單位以節(jié)能效益支付節(jié)能服務(wù)公司的投入及其合理利潤的節(jié)能服務(wù)機制。
根據(jù)《關(guān)于促進節(jié)能服務(wù)產(chǎn)業(yè)發(fā)展增值稅、營業(yè)稅和企業(yè)所得稅政策問題的通知》(財稅〔2010〕110號)及后續(xù)延續(xù)性文件,符合條件的節(jié)能服務(wù)公司實施合同能源管理項目,可享受多項稅收優(yōu)惠。最新政策進一步簡化了申報流程,并明確了優(yōu)惠的延續(xù)執(zhí)行期限。
二、主要稅收優(yōu)惠政策
(一)增值稅優(yōu)惠
對符合條件的節(jié)能服務(wù)公司實施合同能源管理項目,將其項目中的增值稅應(yīng)稅貨物轉(zhuǎn)讓給用能單位,其轉(zhuǎn)讓收入暫免征收增值稅。需要注意的是,免稅政策適用于節(jié)能服務(wù)公司根據(jù)合同約定向用能單位收取的節(jié)能效益分享款,不包括節(jié)能服務(wù)公司向用能單位銷售節(jié)能設(shè)備或材料的收入。
(二)企業(yè)所得稅優(yōu)惠
對于符合條件的節(jié)能服務(wù)公司實施合同能源管理項目,符合企業(yè)所得稅稅法有關(guān)規(guī)定的,自項目取得第一筆生產(chǎn)經(jīng)營收入所屬納稅年度起,第一年至第三年免征企業(yè)所得稅,第四年至第六年按照25%的法定稅率減半征收企業(yè)所得稅(即“三免三減半”)。
適用條件包括:
- 節(jié)能服務(wù)公司具有獨立法人資格,注冊資金不低于100萬元,且能夠單獨提供用能狀況診斷、節(jié)能項目設(shè)計、融資、改造(包括施工、安裝、調(diào)試、驗收等)、運行管理、人員培訓(xùn)等服務(wù);
- 節(jié)能服務(wù)公司與用能單位簽訂能源管理合同,合同期限不低于3年;
- 節(jié)能效益分享型合同能源管理項目,節(jié)能服務(wù)公司投資額不低于項目總投資的70%;
- 項目符合國家產(chǎn)業(yè)政策,且節(jié)能率及年節(jié)能能力達到相關(guān)標(biāo)準。
(三)其他稅種優(yōu)惠
在營業(yè)稅已全面改為增值稅的背景下,原先的營業(yè)稅優(yōu)惠已自動轉(zhuǎn)為增值稅免稅。節(jié)能服務(wù)公司實施的合同能源管理項目,在滿足條件的情況下,還可享受環(huán)境保護、節(jié)能節(jié)水項目企業(yè)所得稅“三免三減半”優(yōu)惠,以及研發(fā)費用加計扣除等政策。
三、申報流程與操作要點
(一)資格條件自審
企業(yè)需對照政策文件,自我評估是否滿足所有條件,包括公司注冊資金、合同要件、投資比例、項目節(jié)能效果等。
(二)合同備案與項目認定
節(jié)能服務(wù)公司應(yīng)與用能單位簽訂規(guī)范的《合同能源管理合同》,并在項目所在地的節(jié)能主管部門或稅務(wù)部門進行合同備案。部分地方要求取得“合同能源管理項目備案證明”或“節(jié)能服務(wù)公司備案名單”資格。
(三)稅務(wù)申報資料準備
申報增值稅免稅時,一般需提供:
- 合同能源管理合同及技術(shù)協(xié)議;
- 項目備案證明文件;
- 節(jié)能效益分享結(jié)算單據(jù);
- 稅務(wù)登記證、營業(yè)執(zhí)照副本;
- 稅務(wù)機關(guān)要求的其他材料。
申報企業(yè)所得稅“三免三減半”時,需在年度納稅申報時填報相應(yīng)減免稅明細表,并留存以下資料備查:
- 能源管理合同;
- 項目投資額的證明材料;
- 節(jié)能效果計量和確認文件;
- 項目所得核算資料。
(四)申報注意事項
- 免稅收入需單獨核算,未單獨核算的不得享受優(yōu)惠;
- 優(yōu)惠期間發(fā)生的虧損,可按規(guī)定結(jié)轉(zhuǎn)彌補;
- 企業(yè)同時從事其他項目時,應(yīng)合理分攤期間費用;
- 政策可能隨國家調(diào)整而變化,建議在申報前咨詢主管稅務(wù)機關(guān)或?qū)I(yè)稅務(wù)顧問。
四、最新政策動態(tài)與合規(guī)建議
國家進一步優(yōu)化了稅收優(yōu)惠辦理方式,推行“自行判別、申報享受、相關(guān)資料留存?zhèn)洳椤钡霓k理模式,減輕了企業(yè)備案負擔(dān)。稅務(wù)部門加強后續(xù)管理,對不符合條件或弄虛作假的企業(yè),將追繳已減免稅款并加收滯納金。
建議節(jié)能服務(wù)公司:
- 建立健全項目臺賬,完整保存合同、票據(jù)、結(jié)算單等憑證;
- 確保節(jié)能量的測量與驗證符合國家標(biāo)準;
- 關(guān)注財政部、稅務(wù)總局及地方出臺的延續(xù)或補充政策;
- 對跨區(qū)域項目,注意項目所在地與機構(gòu)所在地的稅務(wù)協(xié)調(diào)。
合同能源管理是推動節(jié)能減排的重要市場化手段,充分運用稅收優(yōu)惠政策,不僅能降低企業(yè)稅負,更能提升項目盈利能力。希望本指南能為相關(guān)企業(yè)提供清晰的操作路徑,助力節(jié)能服務(wù)產(chǎn)業(yè)健康發(fā)展。
如若轉(zhuǎn)載,請注明出處:http://www.ler53.cn/product/23.html
更新時間:2026-10-15 17:04:13